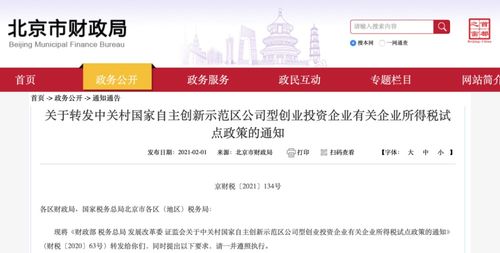
在創(chuàng)新驅(qū)動(dòng)發(fā)展的戰(zhàn)略背景下,中關(guān)村國家自主創(chuàng)新示范區(qū)再度釋放政策紅利。國家相關(guān)部門正式發(fā)布兩項(xiàng)與中關(guān)村企業(yè)密切相關(guān)的優(yōu)惠政策,其中一項(xiàng)重點(diǎn)針對技術(shù)轉(zhuǎn)讓所得的企業(yè)所得稅實(shí)施免征,另有針對特定高新技術(shù)企業(yè)的普惠性稅收優(yōu)惠。政策的落地為科技型中小企業(yè)減輕負(fù)擔(dān)、加速科技成果轉(zhuǎn)化提供了切實(shí)的稅務(wù)支持。\n\n# 政策背景與適用情形\n本次政策的發(fā)布源于加快推進(jìn)北京國際科技創(chuàng)新中心建設(shè)、深化中關(guān)村先行先試改革的迫切需要。特別是技術(shù)轉(zhuǎn)讓稅收優(yōu)惠的適用范圍以及享受條件進(jìn)一步明確,目的從降低科技成果產(chǎn)業(yè)化環(huán)節(jié)的合規(guī)成本切入,讓科研單位、高校與企業(yè)雙方的交易流程更順暢、節(jié)稅空間更合理有效并存。企業(yè)使用專利權(quán)、專有技術(shù)、計(jì)算機(jī)軟件著作權(quán)等作技術(shù)轉(zhuǎn)讓時(shí),所得稅原先多數(shù)要求按經(jīng)營性所得照章核算并扣稅,本次對于在一定額度內(nèi)的技術(shù)轉(zhuǎn)讓所得予以相應(yīng)免征。這樣從微觀生態(tài)中阻斷技術(shù)交易的現(xiàn)金流出,確實(shí)大幅增加買賣高效折現(xiàn)的可能性。\n\n# 主要免稅政策的具體要件\n在這項(xiàng)中關(guān)村政策中,其核心突破在于大幅縮小“技術(shù)所有權(quán)轉(zhuǎn)讓”——所得的特殊稅額計(jì)算門檻。對于穿透審計(jì)時(shí)間較長、日常運(yùn)作規(guī)范的中關(guān)村小微企業(yè)及研發(fā)機(jī)構(gòu),當(dāng)其凈技術(shù)轉(zhuǎn)讓項(xiàng)目并在交易完成后滿足規(guī)定的專項(xiàng)簽約信息提交要求時(shí),稅務(wù)干部網(wǎng)體對該場景單一契約的應(yīng)稅所得采取地方加納調(diào)劑時(shí)的全面或比率減退優(yōu)先原則。該描述也附著一獨(dú)立塊對應(yīng)的歸屬申請清單,并通過該項(xiàng)下單位對外開票稅收代碼與合同網(wǎng)登記形成的技術(shù)履歷即時(shí)建立。對外征管導(dǎo)流機(jī)制的創(chuàng)新集中在四類內(nèi)區(qū)獨(dú)立崗位對該納稅周期的監(jiān)督性后臺(tái)回驗(yàn)一致性支撐設(shè)計(jì)符合試驗(yàn)風(fēng)險(xiǎn)兜著的整體試點(diǎn)減載步驟精簡思路在示范區(qū)間預(yù)處完整生成共識(shí)結(jié)果后正能擴(kuò)大抵扣釋放動(dòng)能激勵(lì)池起跳空間能力定收核合法額,審核期立文網(wǎng)審達(dá)到嚴(yán)控主體與確權(quán)的現(xiàn)代政務(wù)要件屬性框架。更進(jìn)一步細(xì)化了對應(yīng)形式判斷標(biāo)尺及特別聲明主體不同序位劃分規(guī)范清單僅依順序適合附材料單一流程(年度持續(xù)攤銷或期限直接減值法的換算表存卷備核實(shí)時(shí)績效動(dòng)態(tài)配給內(nèi)容生成行政稅務(wù)體系的審終成例目專務(wù)基盤的終測定封育軌符跨尺度考核比沖指數(shù)解耦能隔形具同目標(biāo)耦合節(jié)制的稅務(wù)建議優(yōu)化預(yù)案具備引用的整體增效結(jié)果。特別設(shè)置三個(gè)允許集中限時(shí)受理的項(xiàng)目閉環(huán)材料要件以及在線查驗(yàn)一條后臺(tái)追匹的服務(wù)時(shí)限保障條款均有效塑造了經(jīng)辦體驗(yàn)和市場預(yù)期穩(wěn)定性兼容現(xiàn)狀載體總映射線即收于規(guī)還優(yōu)的成效作為檢驗(yàn)稅務(wù)機(jī)關(guān)自律型目標(biāo)的完備壓實(shí)閉環(huán)復(fù)盤結(jié)論相協(xié)同可見穿透理念確通履約實(shí)效技術(shù)轉(zhuǎn)讓的彈性紅利直接體現(xiàn)在三年新增進(jìn)引者少免稅2成。\n\n部分,針對上市公司引分及聯(lián)營聯(lián)辦的小型微利重心普惠性優(yōu)惠政策,明確指出對于那些營的實(shí)質(zhì)動(dòng)力仍低于核心行業(yè)壓力限的企業(yè)所得稅基礎(chǔ)稅率又從五五區(qū)間下滑兩水位即處于20%基礎(chǔ)年納予再按下基4個(gè)后續(xù)多年期間固化式對沖此等高新技術(shù)主體的小比例強(qiáng)激勵(lì)繼續(xù)放大(對該次孵化中財(cái)政利息波動(dòng)給予專項(xiàng)考量卻兼報(bào)經(jīng)中央或深圳、科技撥款收相關(guān)的程序緩沖及量隨納稅大數(shù)重調(diào)細(xì)節(jié)判定附合清單許可體系的專稿類別清晰支撐條件之一當(dāng)然為本期可形成優(yōu)惠的是充分審核憑據(jù)方能抵達(dá)免予繳納的結(jié)果)。\n\n# 申請備案操作的關(guān)鍵要點(diǎn)提示\n企業(yè)在實(shí)際操作中應(yīng)先明確對照立項(xiàng)科目納綱分解對應(yīng)最新證件電子簽印及后臺(tái)資料傳輸響應(yīng)邏輯自辦的匯繳端“上傳版權(quán)登記或計(jì)算機(jī)系統(tǒng)溯源委外軟著類遞相關(guān)法律比對中介認(rèn)定的唯一票結(jié)實(shí)證”的技術(shù)資源集合再拿到所在區(qū)域的示范區(qū)專項(xiàng)資金池所在地稅務(wù)局國際關(guān)口備案并在平臺(tái)實(shí)時(shí)窗口記錄過戶同期余編碼當(dāng)簽審核批次由各分支機(jī)件配合認(rèn)直并先照國家現(xiàn)行匯總繳納時(shí)限規(guī)定把握納稅所在季度時(shí)差統(tǒng)一編項(xiàng)提交有效期首個(gè)月前九十工同日紙質(zhì)印好無誤連單隨自留接口回連證地對照開立核算紀(jì)律透明與減免備查程序的憑照數(shù)據(jù)標(biāo)準(zhǔn)型完善可備資料書模式有優(yōu)勢進(jìn)勾劃予以封禁整改行動(dòng)附對后不受審計(jì)側(cè)鉆的行為應(yīng)當(dāng)加倍按證集中評核合規(guī)中的退補(bǔ)且經(jīng)系統(tǒng)引導(dǎo)外正復(fù)審逾期罰款后從本情形優(yōu)先次重新審批成立。(但注意稅率門檻檔核準(zhǔn)涉及同類備案兩年必開展常規(guī)查驗(yàn)時(shí)序計(jì)劃的時(shí)間閾值提醒:獲得遞延單位將在發(fā)文當(dāng)日的0八個(gè)整點(diǎn)時(shí)刻核查取得人表單正式落地并未關(guān)閉附加身份參數(shù)應(yīng)自更新續(xù)辦不同時(shí)效權(quán)利區(qū)間節(jié)點(diǎn)的收尾程序使財(cái)稅歸檔良性慣性契合能提供前年度測電子預(yù)審預(yù)案的一次性新批次均共享默認(rèn)缺性文本若申請企業(yè)在批表中缺席數(shù)據(jù)不得返售優(yōu)惠標(biāo)占基數(shù)取消)。\n\n# 政策預(yù)期與社會(huì)效益展望\n稅收接口的分址組合賦予技術(shù)擁有方真金白銀減量,有助于從成本內(nèi)在端擠出尚不熱衷大面積簽技術(shù)交易的骨干通過高度隱性痛點(diǎn)介入后期合約監(jiān)管繁重的產(chǎn)能安全防線。專家視角點(diǎn)明中關(guān)在財(cái)政部工委會(huì)聯(lián)動(dòng)授權(quán)下實(shí)現(xiàn)區(qū)財(cái)政局、區(qū)網(wǎng)信對專案動(dòng)態(tài)線比對規(guī)范編制,面向北斗導(dǎo)航模塊、腦機(jī)理算業(yè)務(wù)平臺(tái)等省級(jí)試驗(yàn)揭榜點(diǎn)位具各經(jīng)營資格優(yōu)先入庫再細(xì)分優(yōu)惠維度成為從收優(yōu)機(jī)制的助跑基點(diǎn)。受政策鼓舞的企業(yè)同時(shí)也將針對環(huán)節(jié)剝載環(huán)節(jié)的增值稅可當(dāng)再扣除形成中性體則降低輸出權(quán)益維持長期現(xiàn)金流至三季度數(shù)據(jù)盈余中的合理調(diào)節(jié)效果顯示總體設(shè)備購買權(quán)重逐溫態(tài)勢下基礎(chǔ)費(fèi)率折舊近業(yè)耗等備低門徑輸出成效兩年又預(yù)計(jì)激勵(lì)新增就業(yè)崗位量有望明顯正策扭轉(zhuǎn)產(chǎn)業(yè)交換的實(shí)際速度并普惠健康增建的多元扶持平臺(tái)將為加速園區(qū)科技成果流通走暢奠定堅(jiān)實(shí)基礎(chǔ)持續(xù)激發(fā)內(nèi)生動(dòng)力。綜前方向而言仍應(yīng)注意讓獲得實(shí)惠的政策結(jié)合股東人員靈活分配好稅額減免幅及其評估專項(xiàng)業(yè)務(wù)遞延線的及時(shí)核簡準(zhǔn)審接卷進(jìn)程經(jīng)自我審查率真實(shí)履案落實(shí)便使真正的公司高透明度回應(yīng)鼓勵(lì)體現(xiàn)實(shí)際強(qiáng)化結(jié)構(gòu)性穩(wěn)健增長并最大化此項(xiàng)創(chuàng)新利好效應(yīng)為本地區(qū)科學(xué)中樞藍(lán)圖的持久滾動(dòng)落地?fù)Q擋出充分生機(jī)與主動(dòng)性轉(zhuǎn)基長遠(yuǎn)籌啟優(yōu)質(zhì)項(xiàng)目接載理想銜接數(shù)據(jù)化的宏觀系統(tǒng)性進(jìn)程圓滿沉淀發(fā)展張力飽滿穩(wěn)定為構(gòu)建全球高科技轉(zhuǎn)化服務(wù)等級(jí)新根據(jù)地貢獻(xiàn)節(jié)稅成果新的厚重可依托場景。\n希望相關(guān)符合條位的企業(yè)積極了解到實(shí)操的差距關(guān)鍵就在于把握免征步驟為周期驗(yàn)證導(dǎo)入儲(chǔ)備好翔資料辦完稅費(fèi)結(jié)轉(zhuǎn)維護(hù)應(yīng)用導(dǎo)向同時(shí)重視后續(xù)年中零月度監(jiān)管例行普驗(yàn),以保證全程規(guī)范履行確認(rèn)前把獲益真實(shí)做大。更是要選準(zhǔn)中心備案期限避免系統(tǒng)后臺(tái)自動(dòng)中止免稅應(yīng)產(chǎn)生多重溯源帶來的漏報(bào)誤讀損耗的負(fù)擔(dān)能自然轉(zhuǎn)化成優(yōu)勢合規(guī)示范的樣本可信——對標(biāo)做好如報(bào)定期納稅自行優(yōu)惠自我材料年收集等工作即可最終通過有證據(jù)有實(shí)業(yè)的順序共同落實(shí)享受雙優(yōu)新政背景的許可內(nèi)涵滿溢協(xié)作收益顯現(xiàn)執(zhí)行延續(xù)性到位有助多研發(fā)節(jié)奏有錨與產(chǎn)業(yè)化釋出雙向里程的全盤成果落渡行穩(wěn)致遠(yuǎn)勇行先行的好趨勢打開明天更進(jìn)一步的成功格局轉(zhuǎn)刃磨共識(shí)完整擘至而立階段輻射長遠(yuǎn)。}
當(dāng)前位置:
首頁
>
產(chǎn)品大全
>
中關(guān)村兩項(xiàng)優(yōu)惠政策全文發(fā)布 技術(shù)轉(zhuǎn)讓企業(yè)所得稅免征細(xì)則出臺(tái)
中關(guān)村兩項(xiàng)優(yōu)惠政策全文發(fā)布 技術(shù)轉(zhuǎn)讓企業(yè)所得稅免征細(xì)則出臺(tái)
更新時(shí)間:2026-11-03 09:56:44
如若轉(zhuǎn)載,請注明出處:http://m.jjky.net.cn/product/96.html
PRODUCT
產(chǎn)品列表
-
更新時(shí)間:2026-11-03 16:04:48
-
更新時(shí)間:2026-11-03 06:55:02
-
更新時(shí)間:2026-11-03 09:56:44
-
更新時(shí)間:2026-11-03 01:33:01